RC21 no Open Finance: o que muda para ERPs, contabilidades e plataformas de gestão
A Resolução Conjunta nº 21 muda as regras para empresas que recebem dados do Open Finance. Veja o que já vale e como a Pluggy conduz a adequação.
Se a sua empresa usa Open Finance para puxar extrato, saldo ou transações dos clientes, você provavelmente viu a notícia: o Banco Central e o Conselho Monetário Nacional publicaram a Resolução Conjunta nº 21. As manchetes foram de "BC endurece regras" a "Open Finance amplia uso de dados".
As duas coisas têm um pouco de verdade. E, para quem integra Open Finance com a Pluggy, dá para atravessar essa mudança com tranquilidade.
Vamos por partes.
O que é a Resolução Conjunta nº 21?
É a norma, publicada em 22 de outubro de 2026, que atualiza a Resolução Conjunta nº 1, a regra que criou o Open Finance em 2020. O foco dela é um tipo específico de empresa: a entidade parceira.
Entidade parceira é a empresa que recebe dados do Open Finance por meio de uma instituição autorizada, sem ser ela mesma participante do sistema. Na prática: o ERP, o software de contabilidade, a plataforma de gestão que se conecta aos bancos por uma infraestrutura como a Pluggy.
Se esse é o seu caso, a RC21 fala com você.
O que muda para as empresas parceiras?
A norma organiza essa relação em quatro pontos:
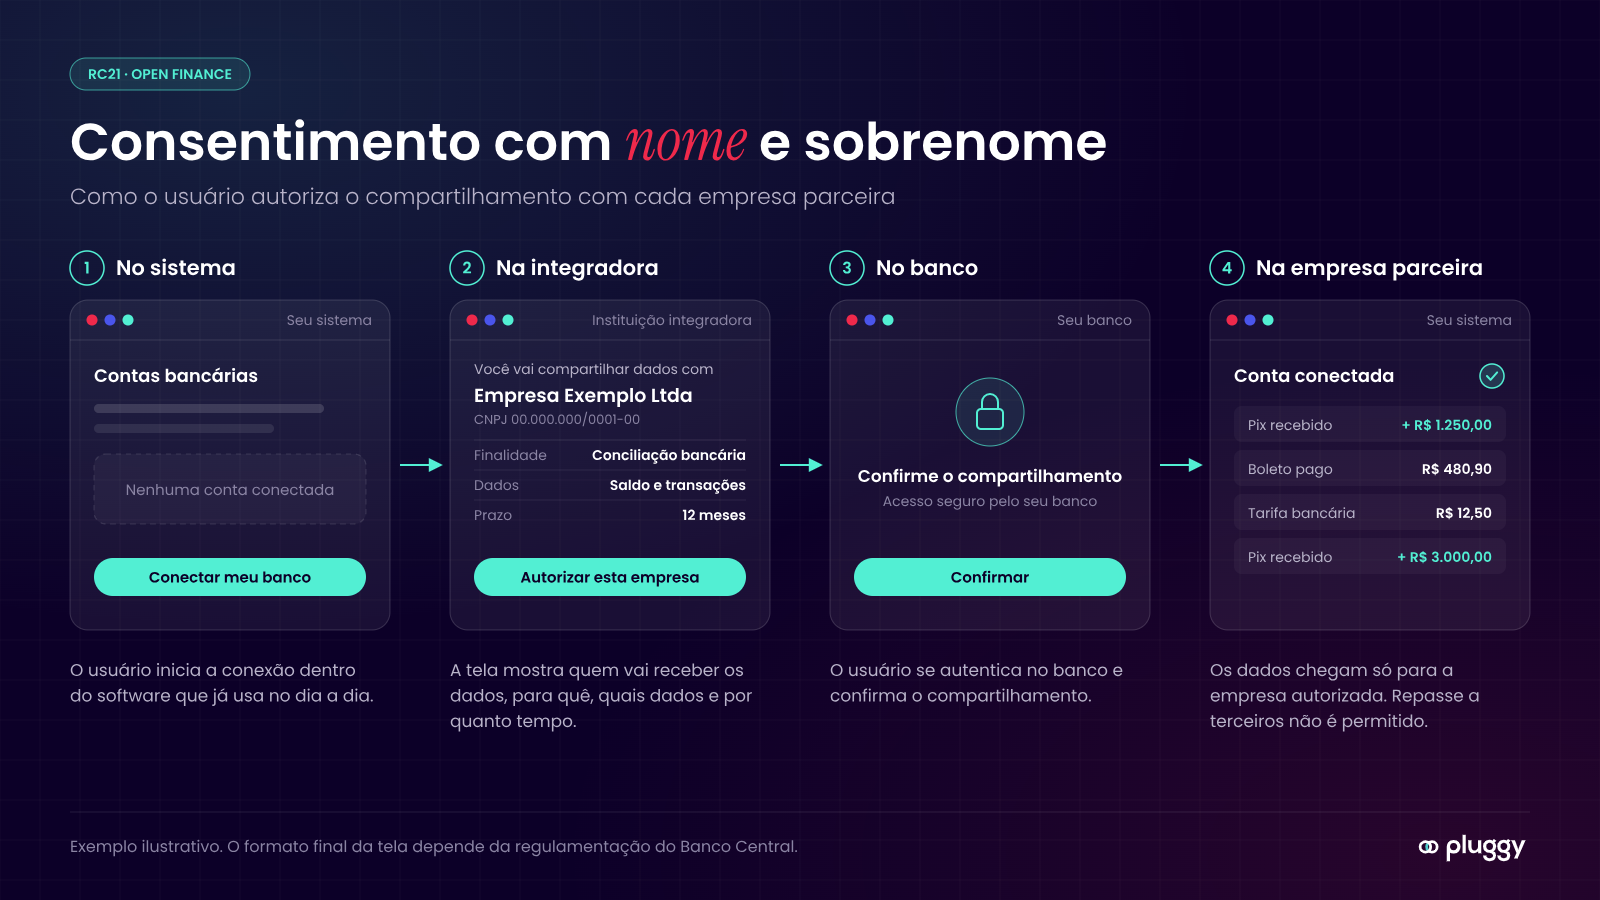
- 1Consentimento com nome e sobrenome. O usuário passa a autorizar expressamente cada empresa parceira, identificada, no ambiente da instituição que faz a integração. Ele sabe exatamente quem vai receber os dados dele.
- 2Contrato mais detalhado. O contrato entre a instituição e a parceira ganha cláusulas sobre segurança, destino dos dados e responsabilidades de cada lado.
- 3Verificação da parceira. Antes de contratar e, depois, no mínimo uma vez por ano, a capacidade da parceira de tratar esses dados precisa ser verificada, com atestação de auditor independente registrado na CVM.
- 4Sem repasse. A parceira usa os dados para o serviço que presta ao usuário. Repassar esses dados a outras empresas não é permitido.
Ou seja: o Open Finance continua disponível para quem recebe dados por parceria. O que muda é o nível de controle e de transparência em volta disso.
Tem alguma notícia boa nisso?
Tem, e ela ficou meio escondida nas manchetes.
Compartilhamento ampliado com parceiras. A RC21 retirou a restrição ao compartilhamento, por meio de contratos de parceria, de dados de transações de produtos e serviços contratados em outras instituições. Observadas as regras de consentimento e os requisitos da parceria, isso pode apoiar soluções de conciliação e gestão financeira com uma visão mais completa das movimentações do cliente.
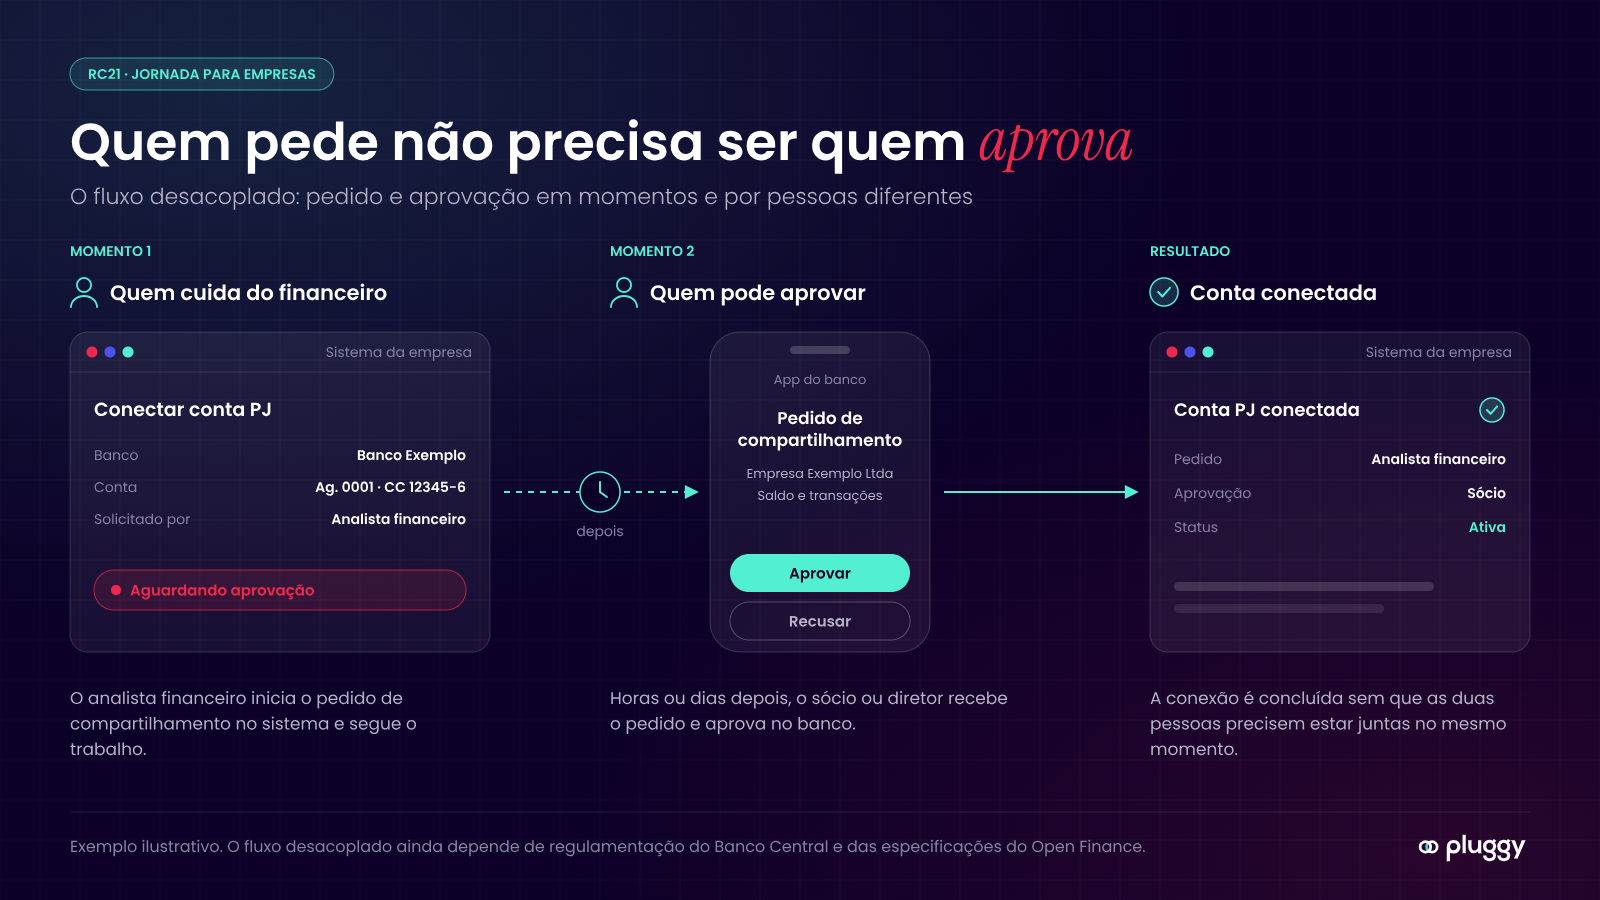
Uma jornada pensada para empresas. A RC21 cria um fluxo em que o pedido de compartilhamento e a aprovação podem acontecer em momentos diferentes e por pessoas diferentes. Quem atende PJ conhece a cena: o financeiro inicia a conexão, mas quem pode aprovar é o sócio, que está em outra reunião. Agora a regra prevê esse caminho.
Mais confiança do usuário. Quando a tela de consentimento mostra com clareza quem vai receber os dados, o usuário entende o que está autorizando. Transparência na hora do consentimento é argumento de produto, não só obrigação.
Quais são os prazos?
Aqui está o ponto que mais gera confusão.
- 1A norma já vale, mas o detalhamento técnico ainda vai sair. O Banco Central deve publicar uma instrução normativa com as especificações.
- 21º de dezembro de 2026 é o prazo para as instituições participantes, como a Pluggy, enviarem ao BC a relação das suas parceiras com contrato vigente. É uma obrigação da instituição, não um prazo de adequação para a sua empresa.
- 3O cronograma de adequação dos contratos e consentimentos que já existem ainda será definido pelo Banco Central. Isso está no próprio texto da norma.
Para os próximos consentimentos, a Pluggy vai viabilizar o cadastro da marca da sua empresa no Open Finance, para que o usuário veja com clareza quem vai receber os dados dele. O que acontece com os consentimentos que já existem ainda vai ser definido pelo Banco Central, e a gente orienta cada passo assim que isso sair.
O que a sua empresa precisa fazer agora?
Menos do que parece.
- 1Seguir operando. O serviço continua funcionando, e a iniciação de pagamentos não muda.
- 2Manter os contatos da sua empresa atualizados com o seu fornecedor de Open Finance. É por eles que vão chegar contrato, orientações e prazos.
- 3Revisar o uso que você faz dos dados. Repassar a terceiros dados recebidos via Open Finance não é mais permitido. Se isso acontece hoje em algum fluxo do seu produto, é hora de ajustar.
- 4Contar com a Pluggy no consentimento. O cadastro da sua marca no Open Finance e a adequação da jornada de consentimento passam pela nossa camada.
E a Pluggy nisso tudo?
A Pluggy é autorizada pelo Banco Central como Iniciadora de Transação de Pagamento e participa do Open Finance com licença própria. É no nosso ambiente que o usuário dá o consentimento. Ou seja: boa parte do que a RC21 pede passa pela nossa camada, e é aí que a gente atua.
Na prática, a gente está:
- 1Preparando o contrato com as cláusulas que a norma exige, para você receber pronto.
- 2Desenhando a adequação para preservar a integração técnica que você já tem, concentrando o trabalho nas frentes de contrato, consentimento e conformidade.
- 3Viabilizando o cadastro da sua marca no Open Finance, para dar aos próximos consentimentos a transparência que a norma pede.
- 4Estruturando o caminho mais simples para a etapa de verificação, para que ela não vire um projeto paralelo no seu time.
Cada definição nova do BC vai virar orientação prática para os nossos clientes, com o passo a passo do que fazer e quando. Este texto também vai ser atualizado.
Se você usa a Pluggy, pode ficar tranquilo: estamos adequando a nossa solução para que você esteja em conformidade com o menor esforço possível. Se ainda não usa e está tentando entender o que a RC21 significa para o seu produto, a gente tá aqui pra conversar.
Fontes: Resolução Conjunta nº 21 (BCB); Resolução Conjunta nº 1/2020; Let's Money, "INIT: novas regras do Open Finance reforçam segurança" (27/10/2026); Pluggy, "Regulação do Open Finance: as normas que valem hoje".
Leia também
Agregar conta PJ: o que muda em relação a pessoa física
Quem autoriza quando o titular é uma empresa, o que vem a mais no dado PJ, onde o fluxo dá mais trabalho que PF e a comparação lado a lado.
Segurança no Open Finance: quem vê o quê, o que fica guardado e o que é responsabilidade sua
Onde o seu usuário digita a senha, o que a Pluggy guarda e o que nunca guarda, o que a autorização do Banco Central obriga na prática, e os cinco erros de segurança que a gente mais vê em integração.
KYC com dado bancário: verificar identidade sem pedir documento
O que o dado bancário prova que a foto de documento não prova, onde ele encaixa no onboarding, quais fraudes ele ataca e quem fica de fora.